Tämä krypto verolaskuri laskee yhden luovutuksen voiton tai tappion euroina FIFO-järjestyksessä: vanhin ostoerä kulutetaan ensin, kulut jaetaan erille ja jokaiselle erälle verrataan todellista hankintamenoa hankintameno-olettamaan (20 % tai 40 %). Tuloksena saat arvion pääomatuloverosta 30 %:n ja 34 %:n kannoilla. Kaikki lasketaan selaimessasi, eikä tietoja tallenneta.
Kryptoverolaskuri (EUR, FIFO)
1) Syötä saman kryptovaran ostoerät. Hankintahintaan sisällytetään ostopalkkio. 2) Syötä luovutus. Krypto–krypto-vaihdossa luovutushinta on saadun kryptovaran euroarvo vaihtohetkellä.
| Hankintapäivä | Määrä (kpl) | Hankintameno € (sis. kulut) |
|---|
Demoluvut: kolme BTC-erää (2015, 2021 ja 2024) ja 0,9 BTC:n myynti 15.9.2026 hintaan 81 000 €. Laskuri kuluttaa erät vanhimmasta alkaen ja merkitsee kunkin erän edullisemman laskutavan (✓).
Euromuunnokset: mikä kurssi laskuriin syötetään?
Laskuriin syötetään aina euroarvo luovutus- tai hankintahetkellä. Jos kauppa tehtiin euroilla, luku löytyy suoraan pörssin raportista. Jos vastapuoli oli USD, USDT tai jokin toinen kryptovara, euroarvo on muunnettava saman hetken kurssilla.
Verohallinnon ohjeen mukaan krypto–krypto-vaihdossa voitto lasketaan käypien euroarvojen erotuksena. Jos vaihdettavan varan arvoa ei voida luotettavasti määrittää, alkuperäinen hankintameno siirtyy muun selvityksen puuttuessa uudelle kryptovaralle. Tämä on poikkeustilanne, joka koskee lähinnä vähän vaihdettuja tokeneita. Bitcoinin, Etherin ja stablecoinien euroarvo on käytännössä aina määritettävissä.
| Kauppa | Vastike | Muunnos | Luovutushinta € |
|---|---|---|---|
| 0,20 ETH myydään euroilla | 540,00 EUR | Ei muunnosta | 540,00 |
| 0,20 ETH myydään USDT:llä | 590,00 USDT | USDT/EUR 0,915 kaupan hetkellä | 539,85 |
| 0,20 ETH vaihdetaan SOL:iin | 3,6 SOL | SOL/EUR 150,00 vaihtohetkellä | 540,00 |
Keksityt kurssit havainnollistavat laskentaa. Kirjaa omaan taulukkoosi aina kurssin lähde ja kellonaika.
Käytännön sääntö on johdonmukaisuus. Valitse yksi luotettava kurssilähde, käytä sitä kaikkiin saman vuoden tapahtumiin ja dokumentoi valinta. Louhinnan osalta ohje hyväksyy nimenomaisesti päiväkohtaisen keskikurssin, kun sitä käytetään johdonmukaisesti. Muissa tapahtumissa tarkka tapahtumahetken kurssi on varmin valinta.
Tappiot: miten laskuri ja verotus käsittelevät niitä
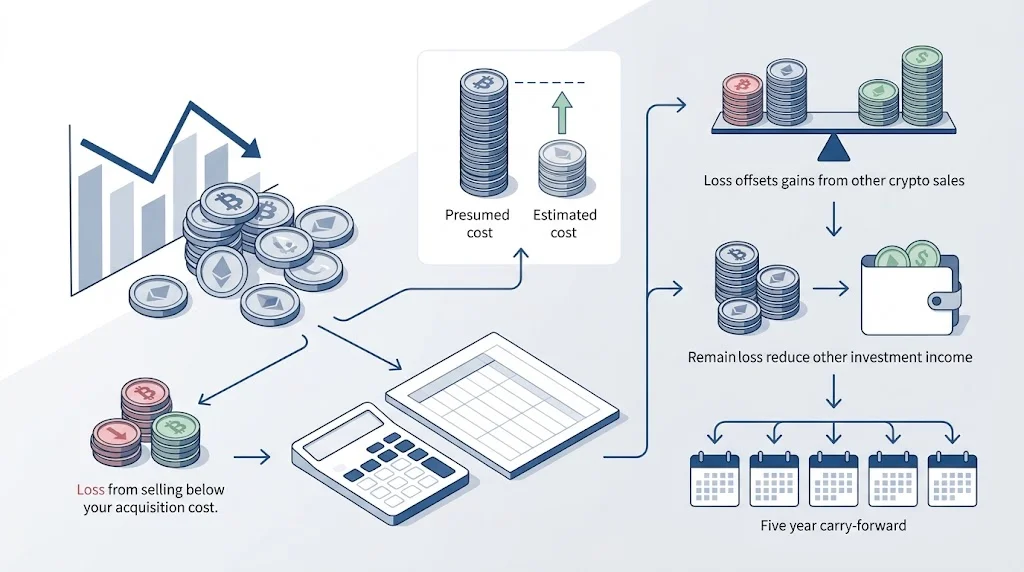
Jos laskuri näyttää negatiivisen tuloksen, kyseessä on luovutustappio. Se vähennetään ensin saman vuoden luovutusvoitoista, sitten muista pääomatuloista, ja jäljelle jäävä osa siirtyy viidelle seuraavalle vuodelle. Hankintameno-olettamalla ei voi koskaan syntyä tappiota, koska olettamalla laskettu hankintameno on aina pienempi kuin luovutushinta.
| Vuosi | Luovutusvoitot € | Muut pääomatulot € | Vähennetty tappio € | Jäljellä oleva tappio € |
|---|---|---|---|---|
| 2026 (tappio syntyy) | 0 | 400 | 400 | 2 600 |
| 2027 | 1 200 | 0 | 1 200 | 1 400 |
| 2028 | 0 | 0 | 0 | 1 400 |
| 2029 | 900 | 0 | 900 | 500 |
| 2030–2031 | 0 | 0 | 0 | 500 → vanhenee 2031 jälkeen |
Demoluvut. Tappio vähennetään verotuksessa automaattisesti, kun se on vahvistettu, mutta oma seuranta auttaa ennakoimaan veroa.
Laskurin rajoitus on, että se käsittelee yhden luovutuksen kerrallaan. Koko vuoden tulos saadaan laskemalla luovutukset yksi kerrallaan ja päivittämällä ostoerät jokaisen luovutuksen jälkeen. Pienten tappioiden sääntö on myös muistettava: jos vuoden kaikkien luovutusten luovutushinnat ja hankintamenot ovat kumpikin enintään 1 000 euroa, tappio ei ole vähennyskelpoinen.
Kulut: mitä voi vähentää ja milloin ei
Todellista hankintamenoa käytettäessä vähennetään hankinnan, myynnin ja säilyttämisen kulut, kuten kaupankäyntipalkkiot. Hankintameno-olettamaa käytettäessä mitään kuluja ei vähennetä erikseen, sillä olettama korvaa sekä hankintamenon että kulut.
| Kulu | Mihin se kirjataan | Huomio |
|---|---|---|
| Ostopalkkio | Erän hankintamenoon | Syötä laskuriin hankintamenoon sisältyvänä |
| Myyntipalkkio | Myyntikuluihin | Laskuri jakaa sen erille määrän suhteessa |
| Hintaero (spread) | Sisältyy kauppahintaan | Ei erillistä vähennystä, koska se näkyy jo hinnassa |
| Kryptona maksettu verkkomaksu | Oma tapahtumansa | Kryptovaran käyttö on Verohallinnon mukaan realisoiva tapahtuma; kirjaa ja tarkista käsittely |
| Säilytyskulut | Vähennettävä kulu | Kohdista sille vuodelle tai luovutukselle, jota se koskee |
Kun todelliset kulut kannattavat
- Ostohinta on yli 20 % myyntihinnasta
- Palkkiot ovat olleet suuria
- Tulos on tappiollinen
Kun olettama voittaa
- Erä on ostettu hyvin halvalla
- Omistusaika on vähintään 10 vuotta (40 %)
- Hankintahinta ei ole selvitettävissä
Virheiden tarkistus ennen kuin käytät tulosta
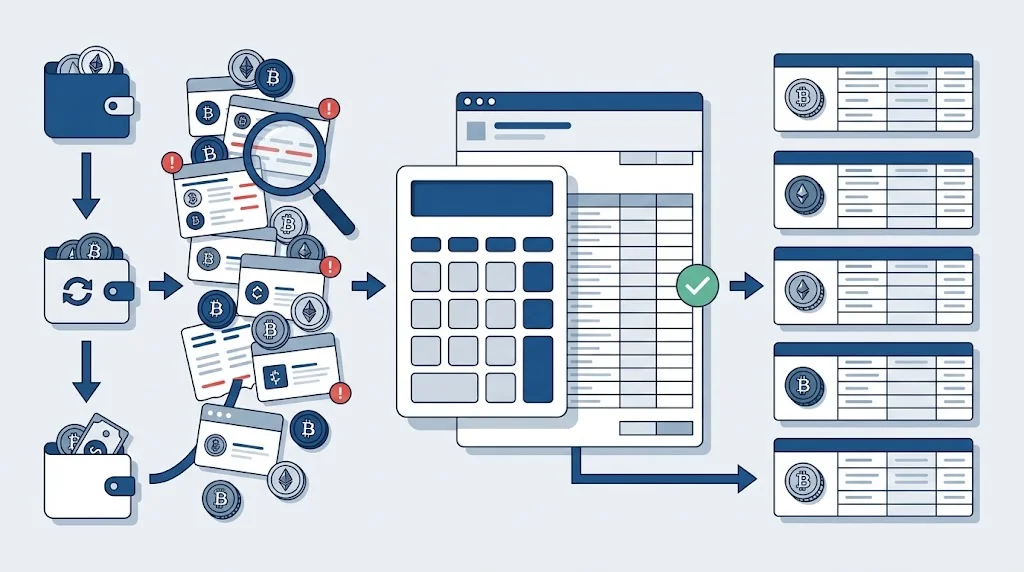
Laskurin tulos on niin hyvä kuin sen syötteet. Useimmat virheet syntyvät jo ennen laskuria, tapahtumahistoriaa kootessa.
- Ostoerissä ovat mukana myös vaihdoissa saadut erät ja steikkauspalkkiot, jotka ovat hankintamenoltaan saamishetken euroarvo.
- Aiemmin luovutetut määrät on vähennetty eristä, eikä samaa erää ole käytetty kahdesti.
- Hankintamenoon on lisätty ostopalkkio, mutta sitä ei ole syötetty uudelleen myyntikuluihin.
- Luovutushinta on euroina luovutushetkellä, ei vuoden lopun kurssilla.
- Muut pääomatulot on syötetty, jos haluat oikean arvion 34 %:n rajan ylittymisestä.
- Muiden myyntien luovutushinnat on syötetty 1 000 euron rajan tarkistusta varten.
Jos tulos poikkeaa selvästi Verohallinnon FIFO-laskurin tuloksesta, vertaa erät rivi riviltä. Ero johtuu yleensä puuttuvasta erästä tai eri kurssista. Kun luvut täsmäävät, ne voi siirtää OmaVeroon oppaan kryptovarojen ilmoittaminen OmaVerossa mukaisesti.
Kontrolliesimerkki: näin tarkistat tuloksen omilla tiedoillasi
Laskurin oletusluvut voi laskea käsin, ja samalla tavalla voit tarkistaa oman tuloksesi. Myynnissä 0,9 BTC hintaan 81 000 € eli 90 000 €/BTC, ja myyntipalkkio 160 € jaetaan erille määrän suhteessa.
| Erä | Luovutettu | Luovutushinta € | Hankintameno + kulu € | Todellinen € | Olettama € | Valinta |
|---|---|---|---|---|---|---|
| 10.05.2015 | 0,5 | 45 000,00 | 120,00 + 88,89 | 44 791,11 | 27 000,00 (40 %) | Olettama |
| 15.11.2021 | 0,3 | 27 000,00 | 17 400,00 + 53,33 | 9 546,67 | 21 600,00 (20 %) | Todellinen |
| 20.02.2024 | 0,1 / 0,4 | 9 000,00 | 4 300,00 + 17,78 | 4 682,22 | 7 200,00 (20 %) | Todellinen |
| Yhteensä | 0,9 | 81 000,00 | 59 020,00 | 55 800,00 | 41 228,89 |
Vero: 30 % × 30 000 € = 9 000,00 € + 34 % × 11 228,89 € = 3 817,82 € → yhteensä 12 817,82 €, jos muita pääomatuloja ei ole. Kolmannesta erästä jää 0,3 BTC hankintamenolla 12 900 €.
- Tarkista määrätKulutettujen erien summa on täsmälleen luovutettu määrä (0,5 + 0,3 + 0,1 = 0,9).
- Tarkista jakosuhteetJokaisen erän luovutushinta on sen osuus kokonaishinnasta, esimerkiksi 0,5 / 0,9 × 81 000 € = 45 000 €.
- Tarkista olettaman prosenttiVuoden 2015 erä ylittää 10 vuoden omistusajan, joten olettama on 40 %. Muissa erissä se on 20 %.
- Tarkista ilmoitustapaJos vain osalle eristä olettama on edullisempi, ilmoita kyseinen erä OmaVerossa omana luovutuksenaan hankintapäivineen. Näin olettama ja todellinen hankintameno eivät sekoitu samassa erässä.
Esimerkki osoittaa, miksi eräkohtainen laskenta kannattaa: pelkällä todellisella hankintamenolla voitto olisi 59 020 € ja pelkällä olettamalla 55 800 €, mutta eräkohtaisesti edullisemmalla valinnalla 41 228,89 €. Jos sait kryptovaroja steikkaamalla, niiden hankintameno muodostuu toisin. Siitä kerrotaan oppaassa steikkauspalkkioiden verotus.
Laske oma luovutuksesi
Vaihda demoluvut omiin eriisi. Laskuri päivittyy heti, eikä mitään tallenneta.
Usein kysyttyä laskurista
Laskeeko laskuri koko vuoden kryptoveron?
Laskuri laskee yhden luovutuksen kerrallaan. Koko vuoden tulos saadaan, kun luovutukset lasketaan aikajärjestyksessä ja luovutetut määrät poistetaan ostoeristä ennen seuraavaa laskentaa.
Miksi laskurin vero on suurempi kuin 30 %?
Jos pääomatulot ylittävät 30 000 euroa, ylittävästä osasta veroa menee 34 %. Laskuri huomioi myös syöttämäsi muut pääomatulot, joten raja voi ylittyä jo pienemmällä kryptovoitolla.
Voinko käyttää olettamaa vain osalle eristä?
Voitto lasketaan Verohallinnon ohjeen mukaan jokaisesta hankintaerästä erikseen, ja olettamaa voi käyttää todellisen hankintamenon sijasta. Laskuri näyttää eräkohtaisen vertailun. Jos osa eristä ilmoitetaan olettamalla, ilmoita ne omina luovutuksinaan ja säilytä laskelma.
Onko Verohallinnolla oma laskuri?
On. Verohallinnon FIFO-laskuri löytyy vero.fi-sivustolta, ja lomakkeen 9 täyttöohje viittaa siihen. Tämän sivun laskuri on tarkoitettu lisäksi olettaman vertailuun ja veron arvioimiseen.