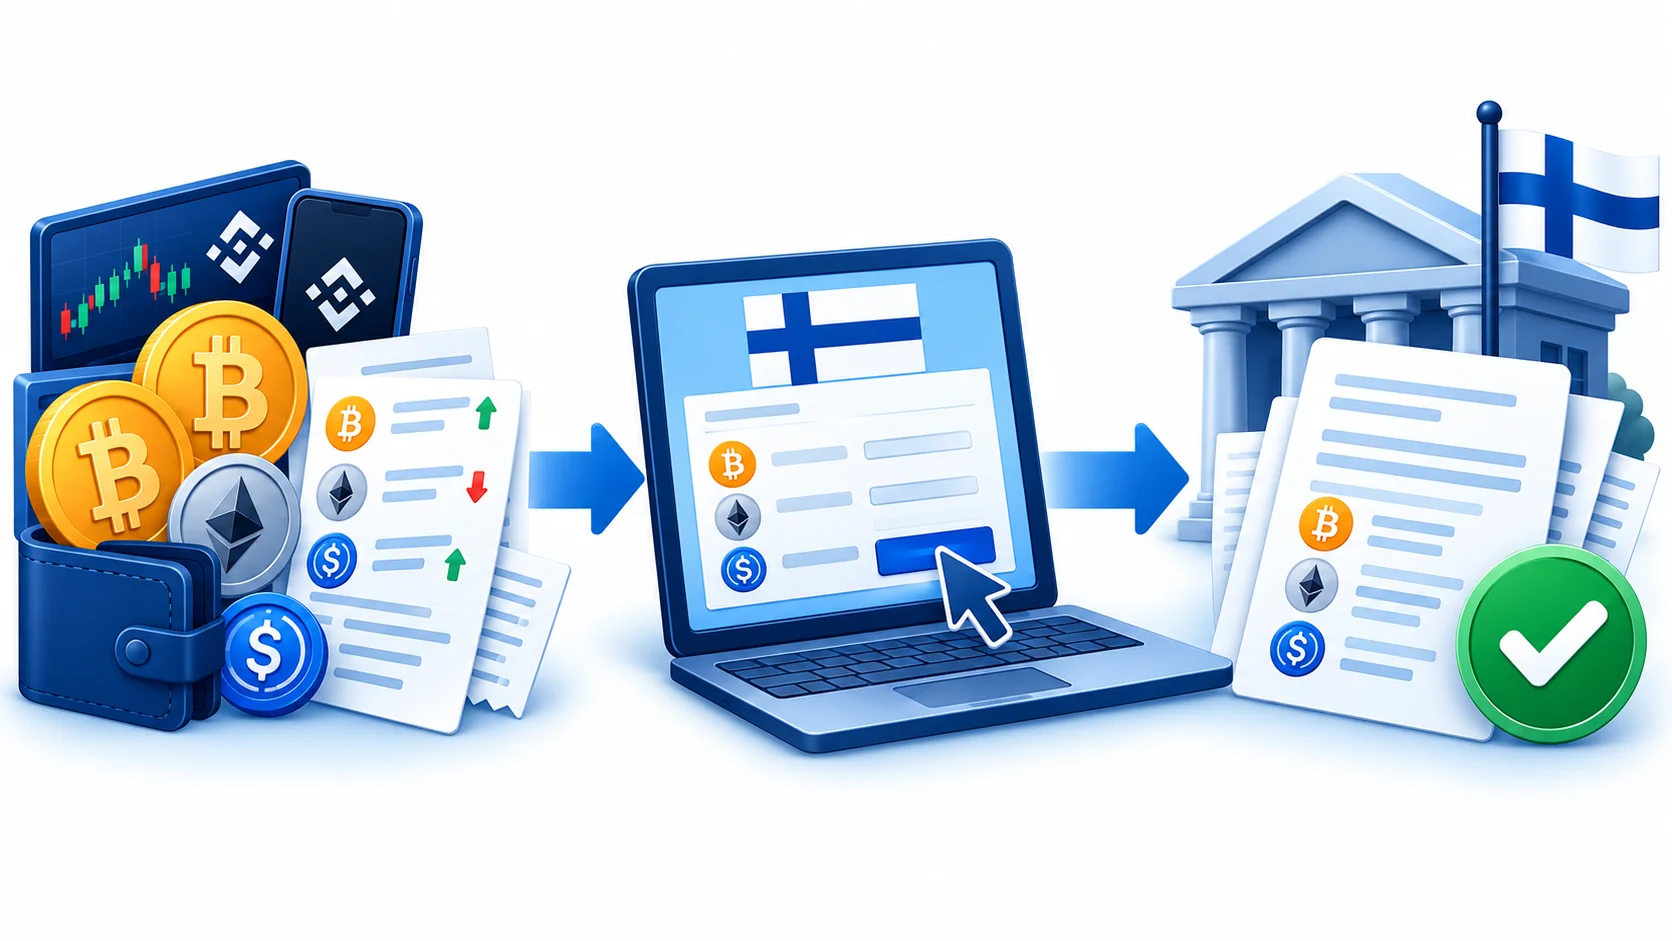
Krypto veroilmoitus eli kryptovarojen luovutusvoittojen ja -tappioiden ilmoittaminen tehdään OmaVerossa esitäytetyn veroilmoituksen kohdassa Pääomatulot – Luovutusvoitot, jossa valitaan omaisuuslajiksi Kryptovarat. Voitolliset ja tappiolliset luovutukset voi ilmoittaa vuoden yhteissummina kahtena eränä, kun yksittäisten kauppojen laskelma liitetään PDF-liitteenä. Steikkauspalkkiot ilmoitetaan erikseen muina pääomatuloina.
Mitkä kentät kryptovoitoista täytetään?
Jokaisesta ilmoituksen luovutuserästä täytetään neljä tietoryhmää: kryptovaran nimi ja välittäjä, luovutuksen päivä ja euroarvo, hankinnan päivä ja euroarvo sekä kulut. Näistä OmaVero laskee voiton tai tappion ja valitsee automaattisesti edullisemman vaihtoehdon todellisen hankintamenon ja hankintameno-olettaman välillä.
| Kenttä OmaVerossa | Yksittäinen luovutus | Koko vuoden yhteissumma | Vastine lomakkeella 9 |
|---|---|---|---|
| Omaisuuslaji: Kryptovarat + kryptovarojen nimet | Esim. ”Bitcoin” | Kaikki voitolliset kryptovarat samaan erään | Kohta 2, valintaruutu ”kryptovarat” |
| Ostajan tai muun saajan nimi | Välittäjäyrityksen nimi | Kaikkien käytettyjen välittäjien nimet | Kohta 2, ostajan nimi ja tunnus |
| Luovutuspäivä ja luovutushinta | Kaupan päivä ja euroarvo | Verovuoden viimeinen päivä ja hintojen summa | Luovutuspäivä, 4.1 Myyntihinta |
| Hankintapäivä ja hankintahinta | FIFO-erän päivä ja euroarvo | Verovuoden ensimmäinen päivä ja hankintamenojen summa | Hankintapäivä, 4.2 Hankintahinta |
| Hankinnan ja myynnin kulut | Erään kohdistuvat palkkiot | Kaikkien kulujen summa | 4.5 ja 4.7 |
| Liitteet | Suositeltava | Pakollinen PDF-laskelma | Ei liitettä; jokaisesta luovutuksesta oma lomake |
Lähteet: vero.fi, ”Näin ilmoitat kryptovaroista saadut voitot ja tappiot OmaVerossa” (päivitetty 1.1.2026) ja lomakkeen 9 täyttöohje (päivitetty 25.5.2026).
Vaiheistus demodatalla: näin näkymät etenevät
Seuraava taulukko kuvaa OmaVeron näkymät kuvakaappausten tapaan, mutta tekstinä. Demohenkilöllä on verovuodelta 2025 kolme voitollista ja yksi tappiollinen myynti. Luvut on laskettu valmiiksi ennen OmaVeroon kirjautumista. Itse laskennan voit tehdä kryptoverolaskurilla, joka näyttää FIFO-erät ja olettaman vertailun.
| # | Näkymä / painike | Mitä teet tai syötät | Tarkistus ennen jatkamista |
|---|---|---|---|
| 1 | Henkilön tulovero → Esitäytetty veroilmoitus 2025 → ”Tarkista esitäytetty veroilmoitus” | Avaa ilmoitus ja valitse ”Korjaa esitäytetyn veroilmoituksen tietoja”. | Oikea verovuosi valittuna |
| 2 | Taustatiedot | Tarkista yhteystiedot ja tilinumero. | Tilinumero palautusta varten |
| 3 | Esitäytetyt tulot ja vähennykset → Pääomatulot | Katso, onko kryptomyyntejä valmiiksi esitäytetty. Demohenkilöllä ei ole. | Älä ilmoita samaa myyntiä kahteen kertaan |
| 4 | Muut tulot → Pääomatulot → Luovutusvoitot: ”Kyllä” → ”Lisää uusi luovutus” | Omaisuuslaji: Kryptovarat. Nimet: BTC, ETH. Saaja: kahden välittäjän nimet. | Vain voitolliset myynnit tähän erään |
| 5 | Luovutustiedot (voitolliset) | Luovutuspäivä 31.12.2025, luovutushinta 12 400,00 € | Summa = kolmen voitollisen myynnin luovutushinnat |
| 6 | Hankintatiedot ja kulut | Hankintapäivä 1.1.2025, hankintahinta 7 950,00 €, kulut 62,00 € | FIFO-erien hankintamenot, ei koko salkun hintaa |
| 7 | Luovutusvoitto tai luovutustappio | OmaVero näyttää voiton 4 388,00 €. | Täsmää omaan laskelmaan |
| 8 | Liitteet → ”Lisää tiedosto” → tyyppi ”Kryptovarojen liite” | PDF: voitolliset myynnit kauppakohtaisesti | Liitteen summa = 12 400,00 € |
| 9 | ”Lisää uusi luovutus” (tappiolliset) | Luovutushinta 1 900,00 €, hankintahinta 2 600,00 €, kulut 9,00 € | Tulos −709,00 € |
| 10 | Liitteet (toinen PDF) | Tappiollisen myynnin laskelma | Kaksi erää = kaksi liitettä |
| 11 | Yhteenveto ja lähetys | Tarkista pääomatulojen yhteissumma ja lähetä. | Netto 3 679,00 €, arvioitu vero 30 % = 1 103,70 € |
Demoluvut. Verohallinnon ohjeen mukaan voitollisten eri kryptovarojen myynnit voi ilmoittaa samassa erässä, mutta tappiolliset ilmoitetaan omana eränään. Molemmille tarvitaan oma liite.
Pörssien raportit ja euromuunnokset
Ilmoituksen pohjaksi tarvitset jokaisesta palvelusta koko tapahtumahistorian, et pelkkää vuoden lopun saldoa tai pörssin omaa ”veroraporttia”. Monen ulkomaisen pörssin raportti on laadittu toisen maan säännöillä. Se voi käyttää keskihintamenetelmää FIFO:n sijaan tai jättää krypto–krypto-vaihdot pois.
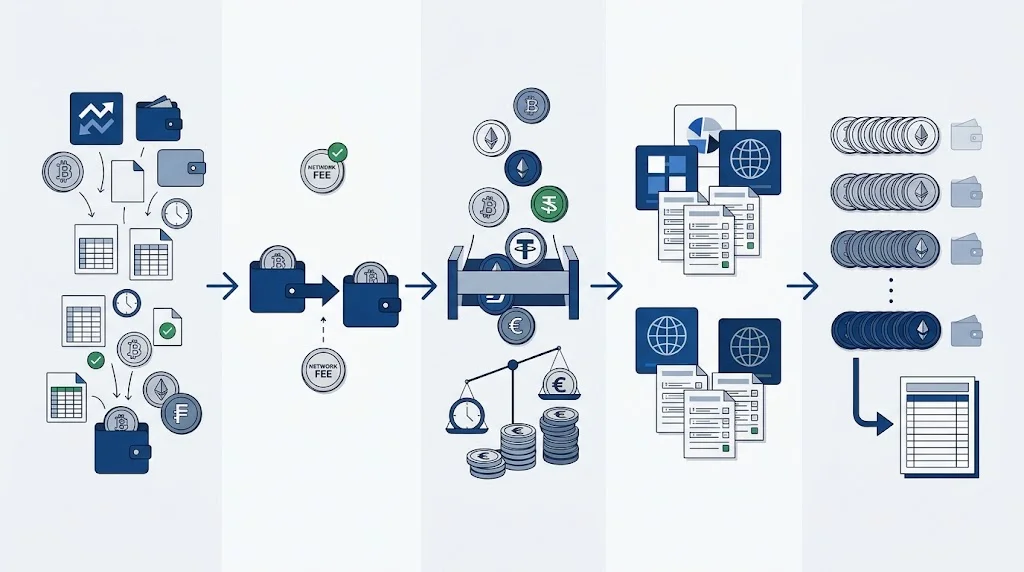
- Lataa raakadataVie jokaisesta pörssistä ja lompakosta CSV, jossa on päivämäärä ja kellonaika, tapahtumatyyppi, määrä, vastapuolen kryptovara tai valuutta, palkkio ja palkkion valuutta.
- Yhdistä siirrotMerkitse omien tilien väliset siirrot, jotta niitä ei tulkita myynneiksi tai ostoiksi. Siirron verkkomaksu kannattaa kirjata erikseen.
- Muunna euroiksiJokaiselle luovutukselle tarvitaan euroarvo tapahtumahetkeltä. Jos kauppa tehtiin esimerkiksi USDT- tai USD-pariin, muunna se euroiksi saman hetken kurssilla. Kirjaa, mistä kurssilähteestä luku on peräisin.
- Erottele kotimaiset ja ulkomaiset palvelutVerovuodesta 2026 alkaen voitot ja tappiot eritellään suomalaisten ja ulkomaisten palveluiden kesken. Merkitse jo nyt jokaiseen riviin, missä palvelussa kauppa tehtiin.
- Laske FIFO kryptovarakohtaisestiVanhin erä luovutetaan ensin. Jos seuraat järjestystä lompakkokohtaisesti, sinun on pystyttävä näyttämään, mistä lompakosta luovutus tehtiin.
Rajoituksena on, ettei kaikilta palveluilta saa enää dataa. Suljetut pörssit, konkurssiin menneet palvelut ja vanhat mobiililompakot ovat yleisin syy aukkoihin. Silloin puuttuvan erän luovutukseen voi käyttää hankintameno-olettamaa. Jos hankintapäivä on tuntematon, hankintapäiväksi merkitään hankintavuoden ensimmäinen päivä. Verovuodesta 2026 alkaen kryptopalvelut toimittavat tietoja myös Verohallinnolle, joten oman laskelman ja palvelun raportoimien lukujen ero kannattaa pystyä selittämään.
Dokumentointi: PDF-liite ja tositteiden säilytys
Kun ilmoitat vuoden yhteissummat, laskelma kauppakohtaisista tuloksista liitetään OmaVerossa PDF-tiedostona. Osto- ja myyntitositteita ei liitetä, mutta ne säilytetään kuusi vuotta verovuoden päättymisestä.
| Sarake | Miksi se tarvitaan | Pakollinen? |
|---|---|---|
| Luovutuspäivä ja kryptovara | Yksilöi luovutuksen | Kyllä |
| Luovutushinta € | Summautuu OmaVeroon ilmoitettuun lukuun | Kyllä |
| FIFO-erä: hankintapäivä ja hankintameno € | Osoittaa laskentajärjestyksen | Kyllä |
| Kulut € | Perustelee vähennykset | Kyllä, jos vähennetään |
| Kurssilähde | Selittää euromuunnoksen | Suositeltava |
| Palvelu ja maa | Kotimainen/ulkomainen erittely vuodesta 2026 | Suositeltava |
Poikkeuksia on kaksi. Jos ilmoitat jokaisen luovutuksen omana eränään, laskelmaliite ei ole yhtä välttämätön, koska tiedot näkyvät suoraan ilmoituksella. Paperilla ilmoittaessa taas lomakkeen 9 täyttöohje edellyttää oman lomakkeen jokaisesta luovutuksesta, mikä on käytännössä raskasta jo kymmenellä kaupalla. Säilytä myös oma laskentatiedosto alkuperäisessä muodossa, ei pelkkää PDF:ää. Jos Verohallinto pyytää lisäselvitystä, laskennan voi silloin toistaa.
Erikoistapaukset: tappiot, olettama, steikkaus ja palkkiot
Useimmat ilmoitukset menevät edellä kuvatulla kaavalla, mutta muutama tilanne vaatii eri kohdan tai lisäselvityksen.
Pelkkiä tappioita
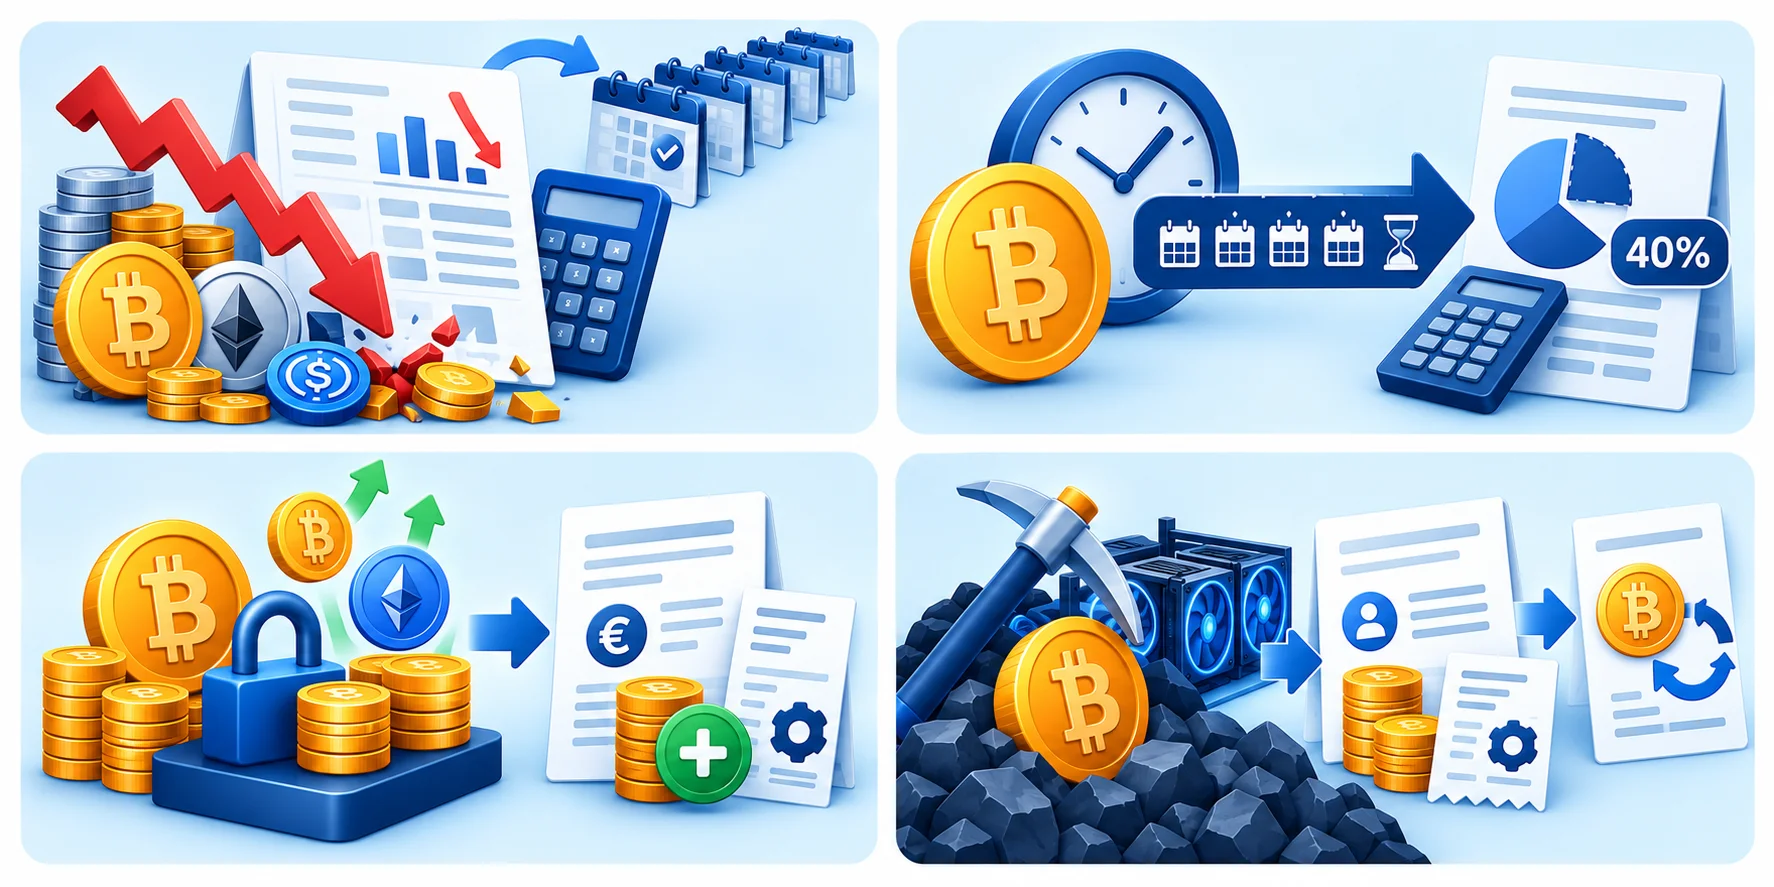
Ilmoita tappiolliset luovutukset, vaikka voittoja ei olisi. Vahvistettu tappio voidaan vähentää myöhempien viiden vuoden voitoista. Jos luovutushinnat ja hankintamenot jäävät kumpikin enintään 1 000 euroon, tappio ei ole vähennyskelpoinen.
Hyvin vanha erä
Jos kryptovara on omistettu vähintään 10 vuotta, hankintameno-olettama on 40 % luovutushinnasta. Kirjaa hankintapäivä, jotta OmaVero voi soveltaa oikeaa prosenttia.
Steikkaus ja lainaus
Palkkiot eivät kuulu luovutusvoittoihin. Ne ilmoitetaan kohdassa ”Muut pääomatulot”, ja niihin liittyvät kulut kohdassa ”Muut pääomatuloista tehtävät vähennykset”.
Louhinta
Louhintatulo on ansiotuloa (”Muut ansiotulot”), ja kulut ilmoitetaan tulonhankkimiskuluina. Louhitun kryptovaran myöhempi myynti on taas tavallinen luovutus.
Steikkauspalkkioiden kirjaamista päivämäärineen käsitellään tarkemmin oppaassa steikkauspalkkioiden verotus ja esimerkit. Hinnanerosopimukset (CFD) ja kryptojohdannaiset ovat oma lukunsa: Verohallinnon mukaan CFD-voitot ilmoitetaan muina ulkomailta saatuina pääomatuloina, eikä niiden tappioita voi vähentää.
Käytännön tarkistus: tyypilliset virheet ja rajoitukset
Ennen lähettämistä vertaa OmaVeron näyttämää tulosta omaan laskelmaasi. Erot johtuvat lähes aina samoista syistä.
| Virhe | Seuraus | Korjaus |
|---|---|---|
| Voitot ja tappiot samassa erässä | Erittely ei vastaa ohjetta | Kaksi erää ja kaksi liitettä |
| Krypto–krypto-vaihdot puuttuvat | Voitto ilmoitetaan liian pienenä tai FIFO-ketju vääristyy | Jokainen vaihto omaksi rivikseen euroarvolla |
| Koko salkun ostohinta hankintamenona | Vähennys liian suuri | Vain luovutettujen FIFO-erien hankintameno |
| Kulu vähennetty kahdesti | Liian pieni voitto | Ostokulu hankintamenoon, myyntikulu myynnille |
| Olettama ja todelliset kulut yhdessä | Ei sallittua | Valitse eräkohtaisesti toinen |
| Steikkaus luovutusvoittona | Väärä tulolaji | Muut pääomatulot |
- Liitteen summarivit täsmäävät OmaVeroon syötettyihin lukuihin.
- Määräpäivä on katsottu omasta esitäytetystä ilmoituksesta.
- Puolison määräpäivä on huomioitu, jos ne poikkeavat (ilmoitetaan aikaisemman mukaan).
- Ennakkoveron tai lisäennakon maksut näkyvät ilmoituksella.
- Laskentatiedosto ja tositteet on tallennettu kuudeksi vuodeksi.
Rajoitus on syytä sanoa suoraan: OmaVero tarkistaa vain annetut luvut, ei FIFO-laskennan oikeellisuutta. Jos tapahtumia on satoja, DeFi-protokollia tai useita lompakoita, kirjanpito-ohjelmisto tai veroasiantuntija voi olla perusteltu. Yleiskuvan verotettavista tapahtumista saat kryptoverotuksen perusoppaasta.
Laske luvut ennen OmaVeroa
Laskuri antaa FIFO-tuloksen ja olettaman vertailun valmiiksi syötettävässä muodossa.
Usein kysyttyä ilmoittamisesta
Voinko ilmoittaa kaikki kryptokaupat yhtenä summana?
Voitolliset luovutukset voi ilmoittaa yhtenä eränä ja tappiolliset toisena. Kauppakohtainen laskelma liitetään PDF-liitteenä. Yhtä nettosummaa voitoista ja tappioista ei ilmoiteta.
Mitä jos unohdin kryptot viime vuoden ilmoituksesta?
Ilmoita täydennys OmaVerossa mahdollisimman pian. Verovuoden 2025 verotus päättyy viimeistään 30.10.2026. Sen jälkeen korjausta haetaan oikaisuvaatimuksella, ja myöhästymisestä voi seurata veronkorotus.
Pitääkö pörssin veroraportti liittää sellaisenaan?
Ei tarvitse, eikä se usein riitä. Liitteessä on oltava suomalaisen laskentatavan mukaiset luovutukset ja FIFO-erät euroina. Pörssin raporttia voi käyttää lähtödatana.
Kenen nimi kirjoitetaan ostajan kohtaan?
Verohallinnon ohjeen mukaan kenttään kirjoitetaan kryptovälittäjäyrityksen tai -yritysten nimet eli palvelut, joissa luovutukset tehtiin.