Staking verotus Suomessa toimii kahdessa vaiheessa. Ensin jokainen steikkauspalkkio on muuta pääomatuloa sen euroarvolla, joka sillä on, kun saat uudet kryptovarat vallintaasi. Sama euroarvo on palkkion hankintameno. Kun myöhemmin myyt, vaihdat tai käytät palkkiona saadun kryptovaran, siitä lasketaan tavallinen luovutusvoitto tai -tappio. Pääomatulon vero on 30 %, ja 30 000 euroa ylittävältä osalta 34 %.
Miten steikkauspalkkiot verotetaan?
Verohallinto pitää proof of stake -verkoissa saatuja steikkauspalkkioita tulona jo olemassa olevasta omaisuudesta. Siksi niitä verotetaan pääomatulona eikä ansiotulona, toisin kuin louhintaa. Tulo realisoituu ohjeen sanoin sillä hetkellä, kun kryptovarojen haltija saa uudet kryptovarat vallintaansa, ja tulon käypä arvo on samalla uusien kryptovarojen hankintameno.
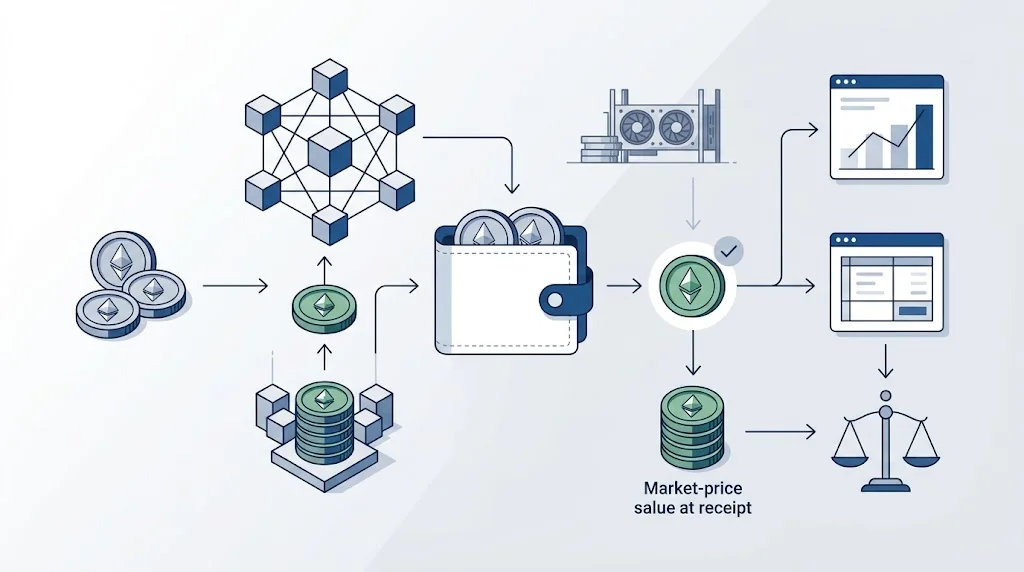
Käytännössä jokainen palkkiohyvitys on siis oma tapahtumansa, jolla on päivämäärä, määrä ja euroarvo. Ei ole merkitystä, vaihdatko palkkiota euroiksi vai jätätkö sen steikkaukseen. Vero syntyy silti saamishetkellä. Tämä erottaa steikkauksen tavallisesta sijoittamisesta, jossa pelkkä arvonnousu ei ole vielä verotettavaa.
| Tulon lähde | Tulolaji | Ilmoituskohta OmaVerossa | Kulujen vähentäminen |
|---|---|---|---|
| Steikkaus (proof of stake) | Muu pääomatulo | Muut pääomatulot | Muut pääomatuloista tehtävät vähennykset |
| Kryptojen lainaaminen, korvaus | Muu pääomatulo | Muut pääomatulot | Kuten yllä |
| Louhinta (proof of work) | Ansiotulo | Muut ansiotulot | Tulonhankkimiskulut (esim. sähkö, laitteet osuuden mukaan) |
| Palkkiona saadun kryptovaran myynti | Luovutusvoitto/-tappio | Pääomatulot – Luovutusvoitot – Kryptovarat | Myyntikulut, hankintameno = saamishetken arvo |
Lähde: Verohallinto, Kryptovarat ja syventävä ohje Kryptovarojen verotus. Tarkistettu 12.10.2026.
Koska steikkaustulo on pääomatuloa, se lasketaan yhteen muiden pääomatulojen kanssa 30 000 euron rajaa sovellettaessa. Pienten luovutusten 1 000 euron verovapaus koskee vain luovutuksia eli myyntejä ja vaihtoja, ei palkkiotuloa. Pienikin steikkaustulo on siis ilmoitettava. Toisaalta kryptovarojen luovutustappiot voidaan vähentää myös muista pääomatuloista, kuten steikkaustulosta, jos samana vuonna ei ole riittävästi luovutusvoittoja.
Mitkä steikkaukseen liittyvät tapahtumat ovat verotettavia?
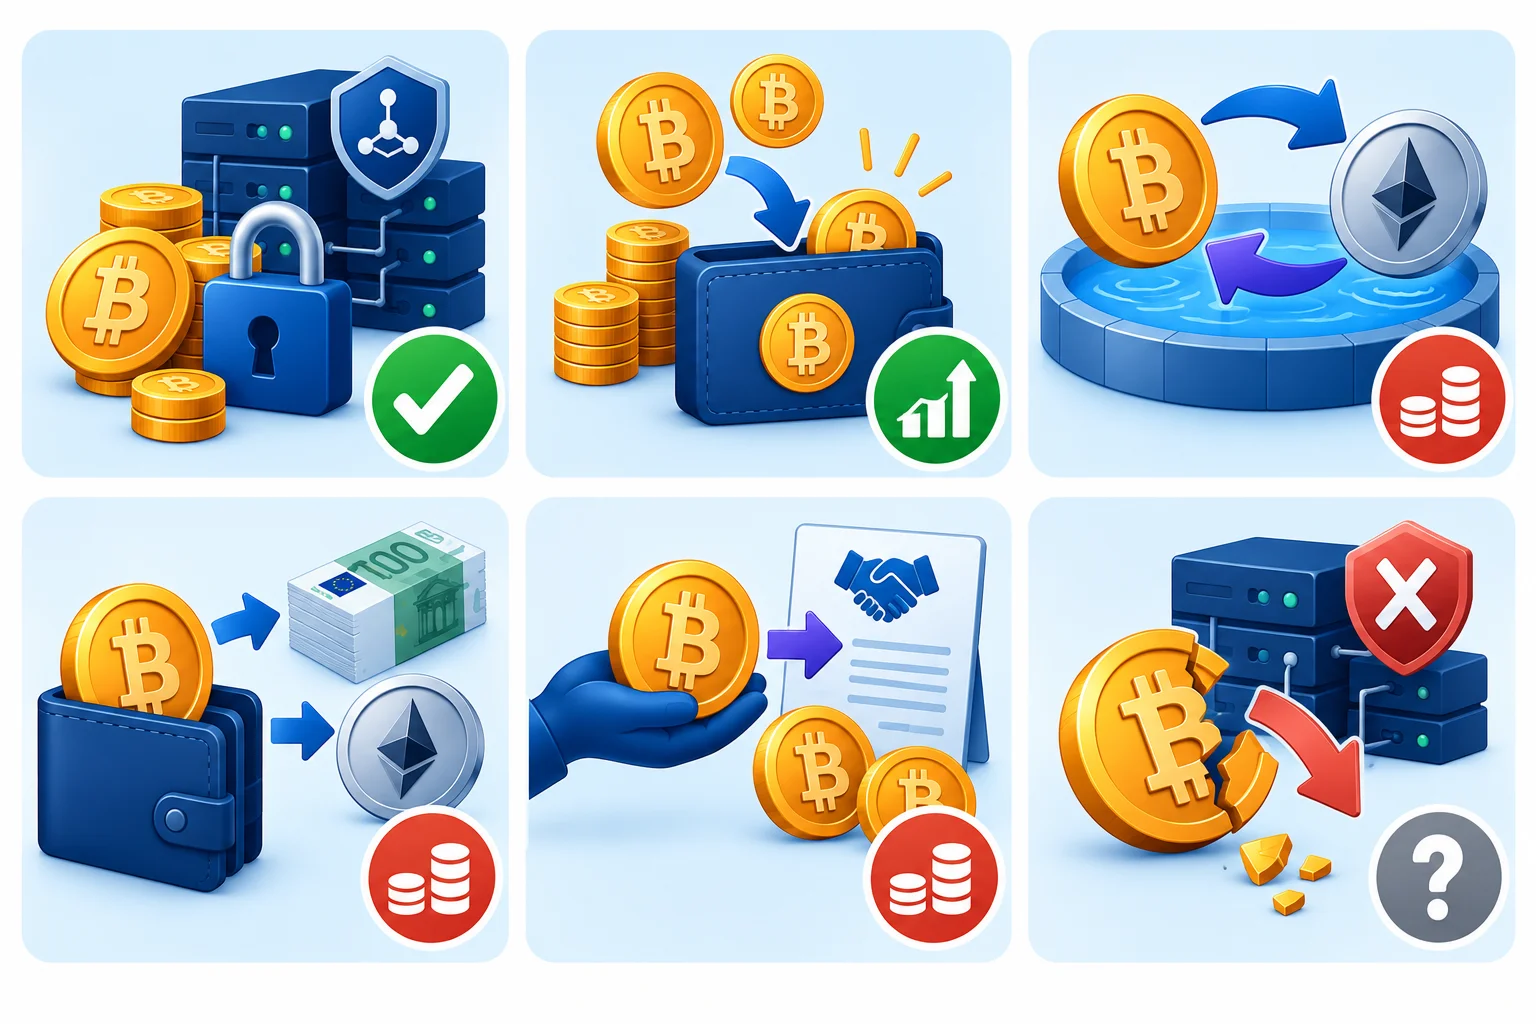
Verotettavia ovat palkkion saaminen sekä kaikki myöhemmät luovutukset. Sen sijaan omien kryptovarojen lukitseminen validaattorille ilman, että ne vaihtuvat toiseksi tokeniksi, ei ole luovutus. Rajanveto riippuu siitä, säilyykö sinulla sama kryptovara vai saatko tilalle jotain muuta.
| Tapahtuma | Verovaikutus | Peruste |
|---|---|---|
| Kryptovarojen delegointi tai lukitus samassa muodossa | Ei luovutus | Omistus ja kryptovara säilyvät |
| Palkkio hyvitetään lompakkoon tai tilille | Muu pääomatulo | Realisoituu vallintaan saamisen hetkellä |
| Kryptovarojen siirto pooliin, josta saadaan toinen tokeni | Luovutus | Ohjeen mukaan tokenien vaihto poolissa realisoi verotuksen |
| Palkkiona saadun kryptovaran myynti tai vaihto | Luovutus | Hankintameno = palkkion arvo saamishetkellä |
| Kryptojen lainaaminen, kun lainaaja saa myydä ne | Luovutus | Takaisinmaksu on uusi hankinta |
| Kryptovarojen menetys (esim. slashing) | Epäselvä | Ei vähennettävissä arvopaperimenetyksenä, koska kryptot eivät ole arvopapereita |
Vähemmän tavallisten järjestelyjen, kuten likvidin steikkauksen ja restakingin, käsittely riippuu siitä, vaihtuuko kryptovara toiseksi. Arvioi järjestely tapauskohtaisesti.
Poikkeuksena on se, ettei kaikkia palkkioita voi heti käyttää. Jos protokolla kerryttää palkkioita, joita ei voi nostaa tai siirtää ennen lukituksen päättymistä, ratkaisevaa on Verohallinnon ohjeen mukaan vallintaan saamisen hetki. Ajoitus kannattaa dokumentoida ja perustella. Jos summat ovat merkittäviä, Verohallinnolta voi hakea maksullisen ennakkoratkaisun.
Dokumentointi: palkkiot päivämäärineen
Jokaisesta palkkiosta tarvitaan päivämäärä, määrä ja euroarvo saamishetkellä. Alla on toimituksen laatima demoesimerkki verovuodelta 2026. Siinä kuvitteellinen palvelu hyvittää ETH-palkkiot kerran kuukaudessa. Kurssit ovat keksittyjä, eivätkä ne kuvaa todellista ETH-hintaa näinä päivinä.
| Saamispäivä | Palkkio ETH | ETH/EUR (demo) | Pääomatulo € | Hankintaerä |
|---|---|---|---|---|
| 31.01.2026 | 0,0125 | 2 800 | 35,00 | P1 |
| 28.02.2026 | 0,0118 | 2 450 | 28,91 | P2 |
| 31.03.2026 | 0,0121 | 1 900 | 22,99 | P3 |
| 30.04.2026 | 0,0119 | 2 100 | 24,99 | P4 |
| 31.05.2026 | 0,0122 | 2 350 | 28,67 | P5 |
| 30.06.2026 | 0,0120 | 2 250 | 27,00 | P6 |
| 31.07.2026 | 0,0123 | 2 600 | 31,98 | P7 |
| 31.08.2026 | 0,0121 | 2 500 | 30,25 | P8 |
| 30.09.2026 | 0,0119 | 2 300 | 27,37 | P9 |
| Yhteensä | 0,1088 | 257,16 |
Demo: 257,16 € ilmoitetaan muuna pääomatulona verovuodelta 2026 (ilmoitus keväällä 2027). Jos muita pääomatuloja ei ole, laskennallinen vero on 30 % eli 77,15 €.
Palkkioiden myöhempi myynti: kaksi FIFO-tulkintaa
Demohenkilö myy 6.10.2026 steikkauslompakostaan 0,05 ETH hintaan 2 300 €/ETH eli 115,00 €, ja myyntipalkkio on 1,00 €. Tulos riippuu siitä, mistä eristä myynnin katsotaan tapahtuneen.
| Tulkinta | Luovutetut erät | Hankintameno € | Tulos € |
|---|---|---|---|
| Lompakkokohtainen FIFO (näyttö lompakosta) | P1–P4 kokonaan + 0,0017 ETH erästä P5 | 115,89 | −1,89 |
| FIFO kaikkien ETH-erien yli (vanha osto 2022: 1 ETH à 1 200 €) | 0,05 ETH vuoden 2022 erästä | 60,00 | 54,00 |
KHO 2024:123 hyväksyi lompakko- tai tilikohtaisen luovutusjärjestyksen, kun sen pystyy tarvittaessa näyttämään. Ilman näyttöä käytetään FIFO:a kaikkien saman kryptovaran erien yli.
Jos kaikkien demohenkilön vuoden 2026 luovutusten myyntihinnat jäävät enintään 1 000 euroon, myynnin voitto on verovapaa ja tappio vähennyskelvoton. Steikkaustulo 257,16 € on kuitenkin verotettavaa joka tapauksessa. Monen erän laskentaan sopii kryptoverolaskuri FIFO-erittelyllä, johon palkkiot syötetään omina ostoerinään.
- Palvelun palkkioraportti on ladattu koko vuodelta, myös päivittäiset hyvitykset.
- Jokaiselle hyvitykselle on euroarvo saamishetkeltä samasta kurssilähteestä.
- Palkkiot on lisätty FIFO-taulukkoon omina hankintaerinään.
- Palvelun perimät steikkauskulut on eritelty.
- Pooliin tai likvidiin steikkaukseen siirrot on merkitty mahdollisiksi luovutuksiksi.
Milloin valita toinen tapa ja mihin kiinnittää huomiota
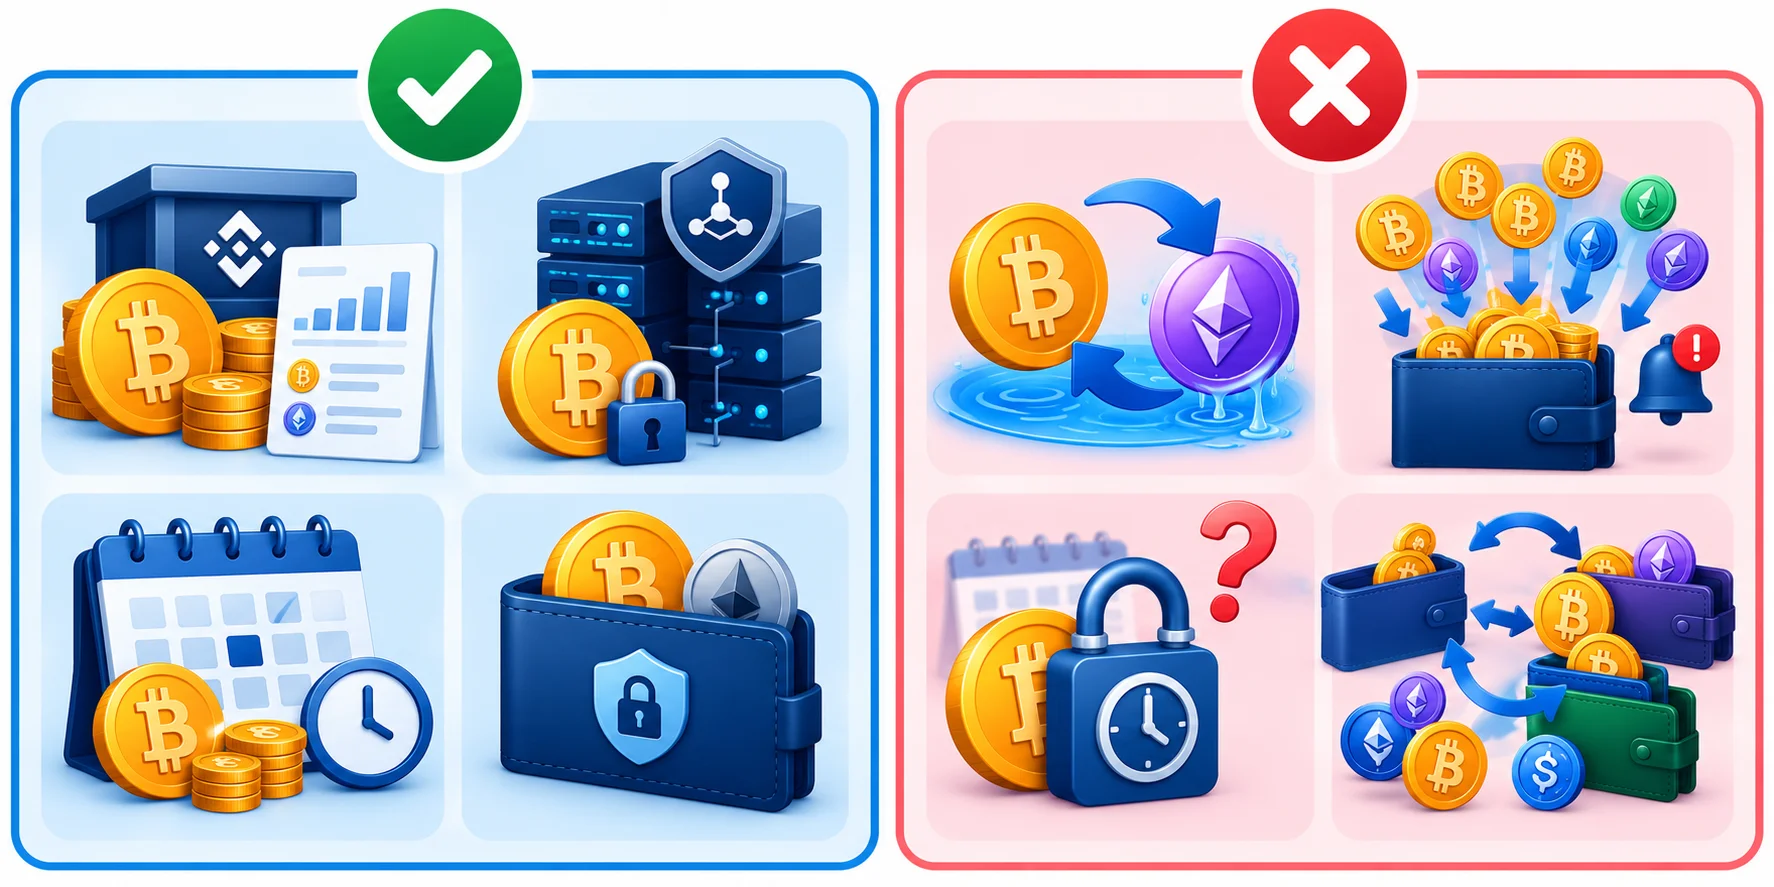
Suoraan validaattorille tai pörssin kautta tehtävä steikkaus on verotuksen kannalta selkein: palkkiot ovat pääomatuloa ja kryptovara säilyy samana. Monimutkaisemmat järjestelyt lisäävät tapahtumia ja tulkintaa.
Selkeä dokumentoida
- Pörssin steikkaus, jossa on valmis palkkioraportti
- Natiivi delegointi ilman tokenin vaihtoa
- Harvat palkkiohyvitykset, esimerkiksi kerran kuussa
- Oma lompakko vain steikkausta varten
Vaativampi verotuksessa
- Likvidi steikkaus, jossa saadaan uusi tokeni
- Useita kertoja päivässä kertyvät palkkiot ilman raporttia
- Lukitut palkkiot, joiden vallintaan saamisen hetki on epäselvä
- Ristiin käytetyt lompakot, jolloin lompakkokohtainen FIFO ei toimi
Kiinnitä huomiota kolmeen asiaan. Kassavirtaan: vero erääntyy, vaikka palkkiot olisivat edelleen kryptona, ja kurssin lasku ei pienennä jo syntynyttä tuloa. Ennakkoveroon: jos palkkiot ovat merkittäviä, verokorttia voi muuttaa tai lisäennakon maksaa tammikuussa, jolloin viivästyskorkoa ei kerry. Ilmoitustapaan: palkkiotulo ilmoitetaan kohdassa Muut pääomatulot, ja palkkioiden myöhempi myynti tavallisena luovutuksena. Ohjeet kenttiin ovat oppaassa kryptovarojen ilmoittaminen OmaVerossa.
Laske palkkioiden myynnin tulos
Syötä palkkiot ostoerinä saamishetken euroarvolla, niin laskuri näyttää FIFO-tuloksen ja veroarvion.
Usein kysyttyä steikkauksen verotuksesta
Verotetaanko steikkauspalkkio, jos en myy sitä?
Kyllä. Palkkio on muuta pääomatuloa, kun saat sen vallintaasi. Myynti on myöhemmin erillinen luovutus, jonka hankintamenona käytetään palkkion arvoa saamishetkellä.
Koskeeko 1 000 euron verovapaus steikkauspalkkioita?
Ei. Pienten luovutusten verovapaus koskee luovutushintoja eli myyntejä ja vaihtoja. Steikkaustulo on muuta pääomatuloa, joka ilmoitetaan summasta riippumatta.
Mitä jos palkkioita tulee joka päivä?
Jokainen hyvitys on periaatteessa oma tulonsa omalla euroarvollaan. Käytä palvelun palkkioraporttia ja yhtä johdonmukaista kurssilähdettä. Verohallinnon ohje hyväksyy päiväkohtaisen keskikurssin nimenomaisesti louhinnassa, joten steikkauksen osalta menetelmä kannattaa dokumentoida.
Voiko steikkauksen kulut vähentää?
Steikkaukseen liittyvät kulut ilmoitetaan OmaVerossa kohdassa ”Muut pääomatuloista tehtävät vähennykset”. Säilytä kuitit ja palvelun raportit kuusi vuotta.